계산모아 글 · 2026-09-15
적금 이자 계산, 월 30만 원 2년 넣으면 얼마 받나
최종 확인 2026-09-17 · 검증 방법
요약
- 월 30만 원을 연 3.6% 적금에 붓습니다. 2년이면 세후 이자는 228,420원입니다.
- 세금은 세전 이자에만 붙고, 납입금마다 머무는 달이 달라 24회 평균 12.5개월에만 이자가 붙습니다.
- 만기 전에 해지하면 약정 3.6% 대신 경과기간별 중도해지이율이 적용되므로, 이 값은 2년을 채웠을 때 기준입니다.
월급에서 월 30만 원을 연 3.6% 적금에 2년 넣었을 때 세금을 떼고 남는 이자입니다. 세금을 떼고 통장에 남는 이자는 228,420원입니다. 이 금액은 연 3.6%를 원금 전체에 곱한 값이 아닙니다. 최고 이율은 우대 조건을 채워야 하므로 기본이율로도 계산해 보고, 약정 기간은 중도해지 없이 채울 수 있을 만큼만 잡습니다.
첫 직장 2년차인 27세는 예금에 넣을 목돈이 아직 없습니다. 월급에서 30만 원씩 빼 모으기로 했고, 은행 앱에서 ‘연 3.6%’를 봤습니다.
| 항목 | 적금(월 30만 원) | 예금(한 번에) |
|---|---|---|
| 세전 이자 | 270,000원 | 518,400원 |
| 세금(15.4%) | 41,580원 | 79,834원 |
| 만기 수령액 | 7,428,420원 | 7,638,566원 |
이자가 왜 원금의 3.6%가 아닌가요
- 월 납입
30만 원
- 기간
24개월
- 약정 이율
연 3.6%
- 원금
7,200,000원
- 세전 이자
270,000원
- 세금(15.4%)
41,580원
적금이자 계산기 결과 화면 보기
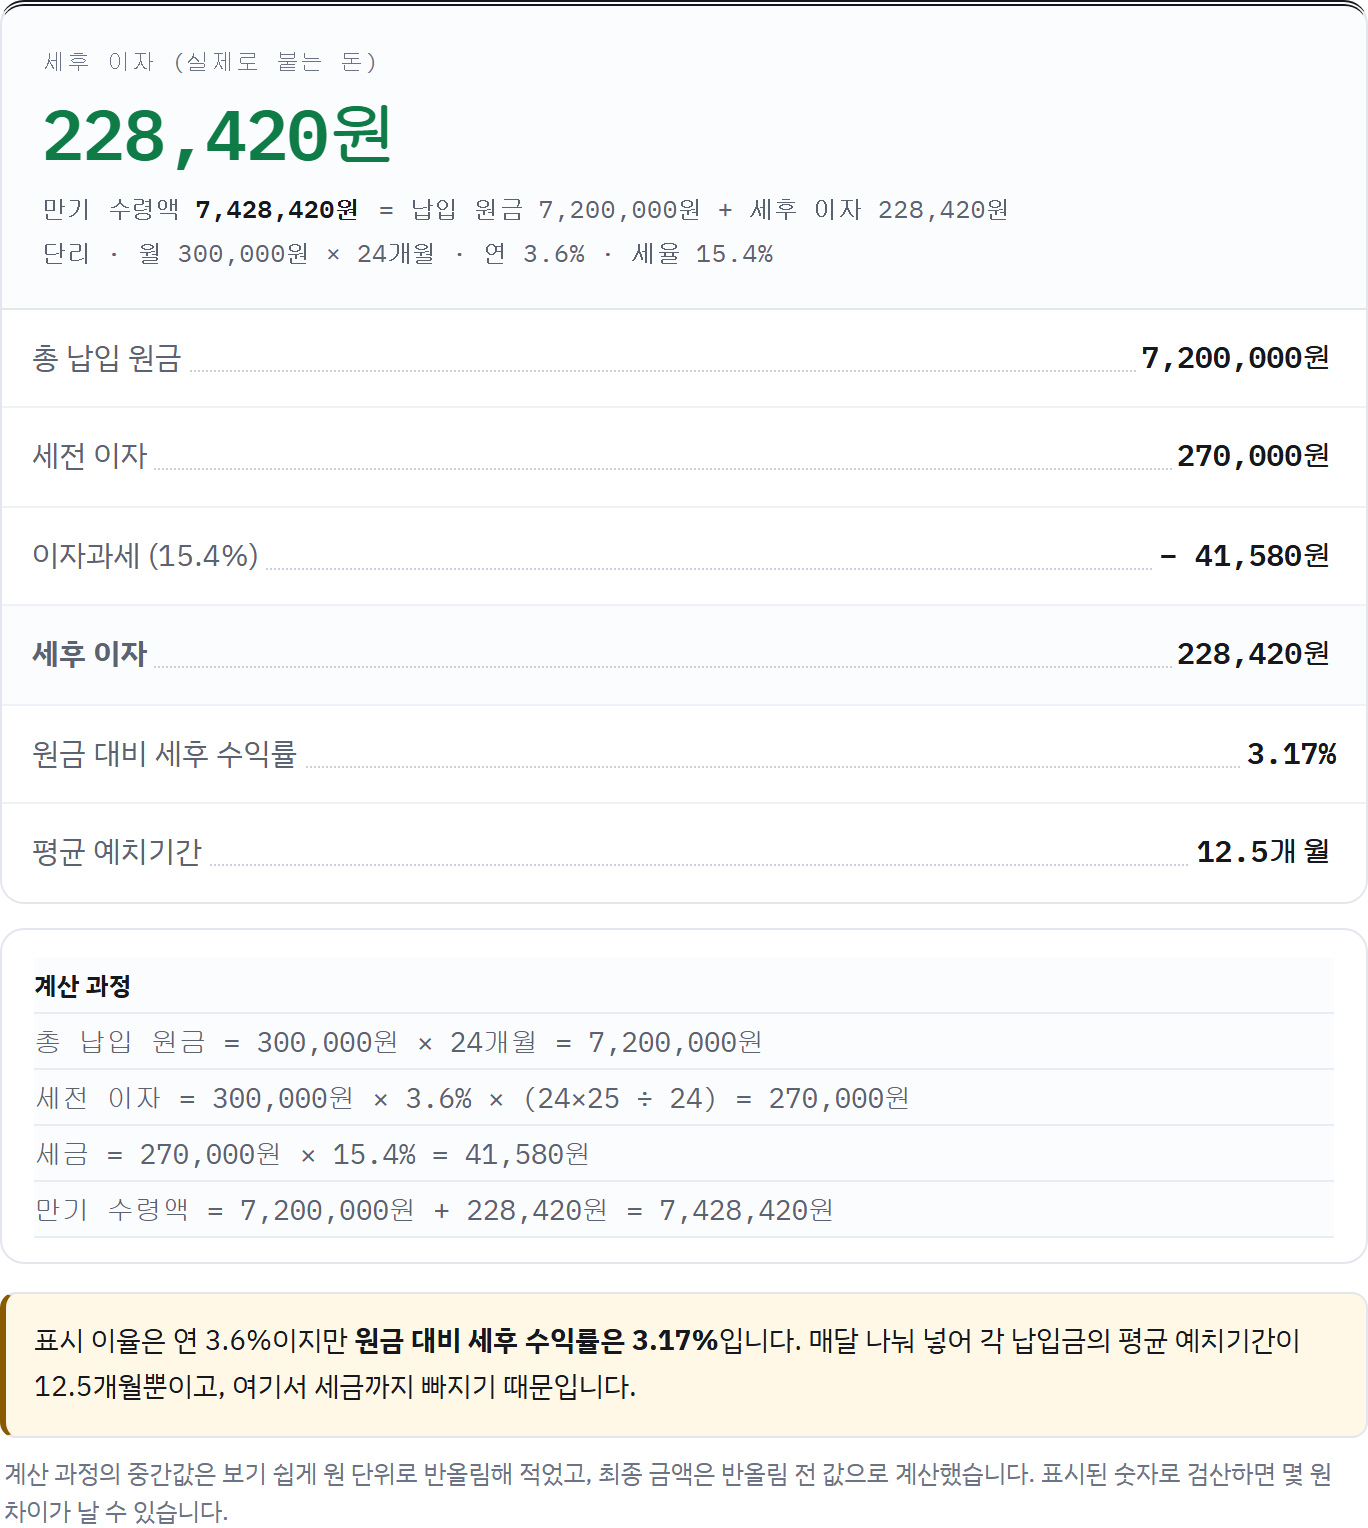
매달 정해진 날 넣고 만기까지 두는 단리·일반과세 기준입니다. 첫 달에 넣은 30만 원은 24개월 내내 은행에 있습니다. 반면 마지막 달에 넣은 돈은 한 달만 은행에 머뭅니다.
그 사이 납입금도 머무는 기간이 저마다 다르고, 24회를 평균하면 12.5개월입니다. 연 3.6%는 돈이 1년 내내 있을 때 붙는 비율입니다. 그래서 원금 대비 세후 수익률 3.17%는 2년 전체를 놓고 본 비율이라, 연이율과 같은 자리에 놓고 비교할 숫자가 아닙니다.
목돈이 있으면 예금으로 따로 계산합니다
720만 원이 처음부터 있었다면 예금이자 계산기에 같은 조건을 넣으면 이자가 보입니다. 목돈 쪽 사례는 예금 1,000만 원 1년 세후 이자 글에 따로 있습니다. 이미 통장에 목돈이 있으면 예금 구조로, 월급에서 떼어 모으는 중이면 적금 구조로 계산해야 만기 금액에 가깝습니다.
세금은 원금이 아니라 이자에만 붙습니다
이자소득 원천징수세율 14%에 지방소득세 1.4%가 얹힙니다. 합치면 15.4%이고, 원금이 아니라 세전 이자에만 붙습니다.
세금이 줄어드는 제도로 비과세종합저축이 있습니다. 다만 2026년 1월 1일부터는 가입 요건이 바뀌었습니다. 만 65세 이상이면서 기초연금을 받는 사람, 장애인 등 요건을 갖춘 사람만 가입할 수 있어 27세는 노인 요건에 해당하지 않습니다.
청년도약계좌는 2025년 12월에 신규 가입이 끝났습니다. 27세가 볼 수 있는 경로는 ISA와 청년미래적금입니다. 청년미래적금은 만 19~34세가 대상입니다.
청년미래적금 2차 신청은 2026년 10월입니다. 접수는 7일부터 16일까지이며, 소득 요건은 금융위원회 안내에서 확인합니다. ISA는 비과세 한도와 의무가입기간이 있어, 조건을 채우면 이자 세금이 줄거나 없어집니다.
그 해 세전 이자·배당에서 비과세·분리과세 소득을 덜어 낸 합계가 2,000만 원을 넘으면 종합과세 대상입니다. 일반과세로 15.4%를 떼는 이 적금 이자는 그 합계에 들어갑니다. 다만 세전 이자 270,000원만으로는 그 문턱과 거리가 멉니다.
만기 전에 깨면 약정 이율은 버려집니다
2년을 한 번도 손대지 않는다는 전제로 나온 값이 세후 이자입니다. 다만 중간에 해지하면 약정한 3.6% 대신 경과기간별 중도해지이율이 적용됩니다.
가입 초기에는 연 0.1%대까지 낮습니다. 만기가 가까우면 기본이율의 80~90%를 주는 은행도 있으니 약관의 표를 봐야 합니다. 만기 직전에 깨더라도 약정이율은 버려집니다.
납입일을 놓치면 그 회차 돈이 머무는 날이 줄어 이자가 깎입니다. 자동이체 횟수 같은 우대를 걸어 둔 상품이면 우대금리 자격까지 흔들립니다. 광고의 최고 이율은 급여이체나 카드실적 같은 우대를 모두 채운 값입니다.
월복리 적금이면 이자가 늘어나나요?
같은 조건에서 세전 이자가 276,314원으로 6,314원 늘어납니다.
병역을 다녀온 뒤에도 청년미래적금 나이에 들어가나요?
청년미래적금은 가입일 현재 만 19~34세가 대상입니다. 병역 이행기간은 6년 한도로 나이에서 뺍니다.
이 조건은 계산모아 적금이자 계산기에서 조건을 바꿔 볼 수 있습니다.
근거
- 소득세법 제129조, 조세특례제한법 제88조의2 제1항 제1호(2025년 12월 23일 개정, 2026년 1월 1일 시행), 조세특례제한법 시행령 제93조의11 제1항(청년미래적금 나이 요건), 우리은행 중도해지이율 안내(경과기간별 표), 예금자보호법 시행령과 상호금융 관련 시행령(2025년 9월 1일, 한도 1억 원), 금융위원회 청년미래적금 안내(청년도약계좌는 2025년 12월 신규 가입 종료)