계산모아 글 · 2026-09-14
예금 1,000만 원 1년, 세후 이자 296,100원이 나오는 계산
최종 확인 2026-09-17 · 검증 방법
요약
- 1,000만 원을 연 3.5% 정기예금에 넣습니다. 1년이면 세후 이자는 296,100원입니다.
- 세금 15.4%는 원금이 아니라 이자에만 붙습니다.
- 우대조건을 못 채우면 그 항목의 우대금리가 빠지고, 중도해지하면 약정이율 대신 경과기간별 중도해지이율이 적용됩니다.
1,000만 원을 연 3.5% 정기예금에 1년 넣으면, 만기에는 원금에 세후 이자를 더한 금액을 받습니다. 광고에 적힌 이율은 세전이라 실제로 받는 이자는 항상 광고 이율로 계산한 금액보다 작습니다. 우대금리 조건이 붙은 상품이라면 광고 최고 금리가 아니라 본인이 확실히 채울 수 있는 조건까지만 계산에 넣습니다.
만기에 은행이 이자에서 세금을 뗍니다
- 원금
1,000만 원
- 세전 이율
연 3.5%
- 예치기간
1년
- 세전 이자
350,000원
- 세금
53,900원
- 세후 이자
296,100원
- 만기 수령액
10,296,100원
예금이자 계산기 결과 화면 보기
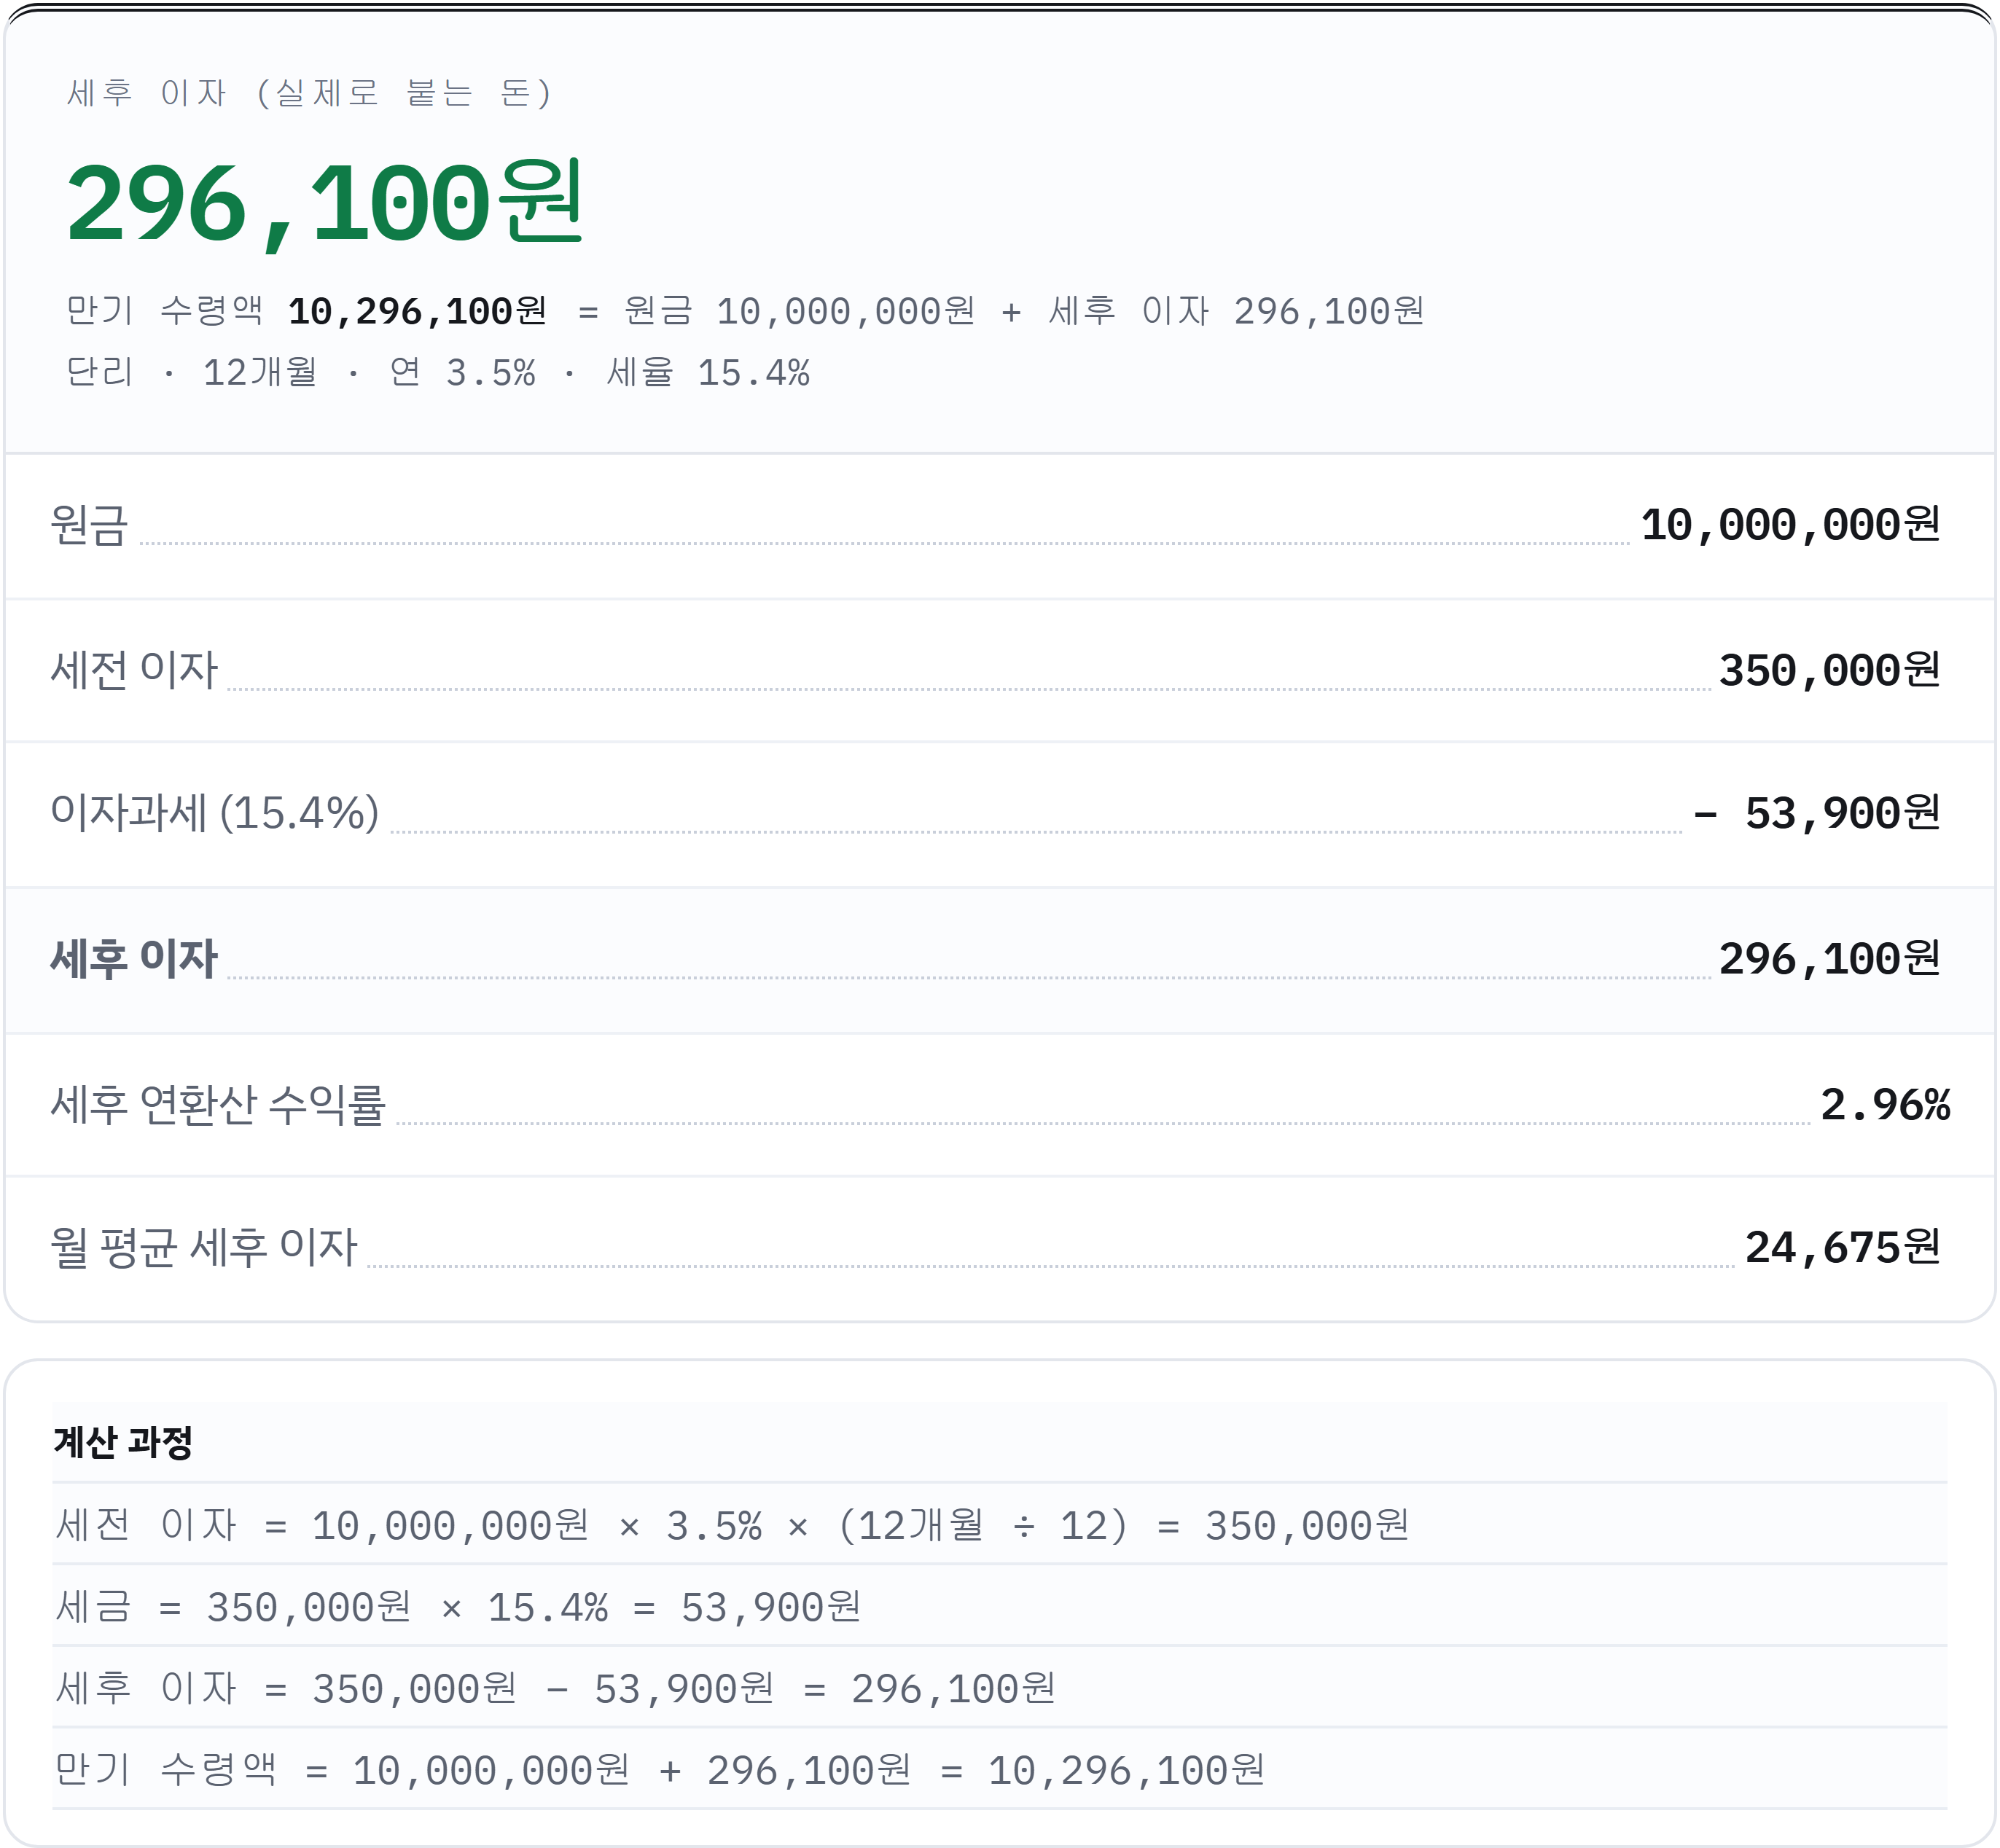
만기에 은행이 이자에서 세금을 먼저 떼고 나머지를 입금합니다. 같은 상품끼리 견줄 때는 세전 금리로 비교해도 됩니다. 다만 생활비 계획에 넣을 금액은 세후로 잡아야 어긋나지 않습니다.
한 해 이자·배당에서 비과세·분리과세 소득을 제외하고 더한 금액이 2,000만 원을 넘으면 그 해 금융소득은 종합과세 대상이고, 2,000만 원 이하이면 은행 원천징수로 세금이 끝나는 경우가 많습니다.
1년이면 단리와 연복리 결과가 같습니다
상품명에 ‘복리’가 없으면 단리, 만기일시지급식이 대부분입니다. 예치기간이 정확히 1년이면 이자를 원금에 합칠 기회가 없어 단리와 연복리 결과가 같습니다.
같은 조건을 월복리로 계산해도 차이는 약 5,670원에 그칩니다. 복리가 여러 해 쌓일 때 단리와 얼마나 벌어지는지는 복리 10년 글에 있습니다.
우대조건을 못 채우면 그 항목의 우대금리가 빠집니다
‘최고 연 O%’는 대부분 급여이체나 카드 실적 같은 우대조건을 전부 채웠을 때 숫자입니다. 못 채운 조건이 있으면 그 조건에 붙은 우대금리를 받지 못해 이자가 줄어들 수 있습니다.
중도에 깨면 약정이율이 적용됩니까?
중도해지하면 약정이율 대신 경과기간별 중도해지이율이 적용되고, 가입 초기에는 연 0.1%대에 그칩니다. 만기가 가까우면 기본이율의 80~90%를 주는 은행도 있습니다.
언제 깨느냐에 따라 남는 이자가 달라지니 약관의 경과기간별 표를 먼저 봅니다. 은행은 일 단위로 계산하는 경우가 많아 개월 기준 계산과 며칠치 차이가 날 수 있습니다.
목돈이 아니라 매달 나눠 넣는다면 어떻게 계산하나요?
매달 나눠 넣는 적금은 적금이자 계산기에 월 납입액·이율·기간을 넣어 세후 이자를 계산합니다. 사례는 월 30만 원 적금 2년 글에 있습니다.
원금과 이자는 얼마까지 보호되나요?
2025년 9월 1일부터 금융기관 한 곳당 원금과 이자를 합쳐 1억 원까지 보호됩니다.
세후 금액까지 바로 보려면 계산모아 예금이자 계산기에서 금액과 이율만 바꿔 넣으면 단리·월복리·연복리 결과가 함께 나옵니다.
근거
- 소득세법 제129조(이자소득세 14%) + 지방소득세 1.4%, 소득세법 제14조 제3항(제1·3~5호 비과세·분리과세 소득 제외, 제6호 이자·배당 종합과세기준금액 2천만 원), 예금자보호법 및 시행령(2025.9.1 한도 1억 원), 은행 중도해지이율 안내(우리은행 경과기간별 표, 11개월 이상 기본이율의 90%)