계산모아 글 · 2026-09-14
3천만 원 4%로 15년, 복리와 단리의 차이는 얼마일까요
최종 확인 2026-09-17 · 검증 방법
요약
- 3,000만 원을 연 4%로 15년 두면 연 1회 복리가 단리보다 6,028,305원 많습니다.
- 복리가 단리를 앞지르는 폭은 기간이 길어질수록 커집니다. 이자가 붙는 횟수를 월로 늘려도 차이는 580,744원에 그칩니다.
- 세전 계산이며 은행 정기예금·적금은 대부분 단리라 이 금액이 만기 수령액은 아닙니다.
3,000만 원을 연 4%로 15년 두면 복리가 단리보다 많습니다. 연 1회 복리 기준 차이는 6,028,305원입니다. 만기 금액을 보려면 가입 상품이 단리인지 복리인지부터 약관에서 확인합니다.
복리가 단리보다 더 붙는 이유는 무엇인가요
단리는 처음 넣은 원금에만 이자가 붙습니다. 반대로 복리는 그 해에 붙은 이자까지 다음 해 원금이 됩니다. 같은 이율과 같은 기간에서도 단리와 복리의 만기 금액은 갈립니다.
- 원금
3,000만 원
- 연이율
4%
- 기간
15년
- 단리
48,000,000원
- 연 1회 복리
54,028,305원
- 월복리
54,609,049원
복리 계산기 결과 화면 보기
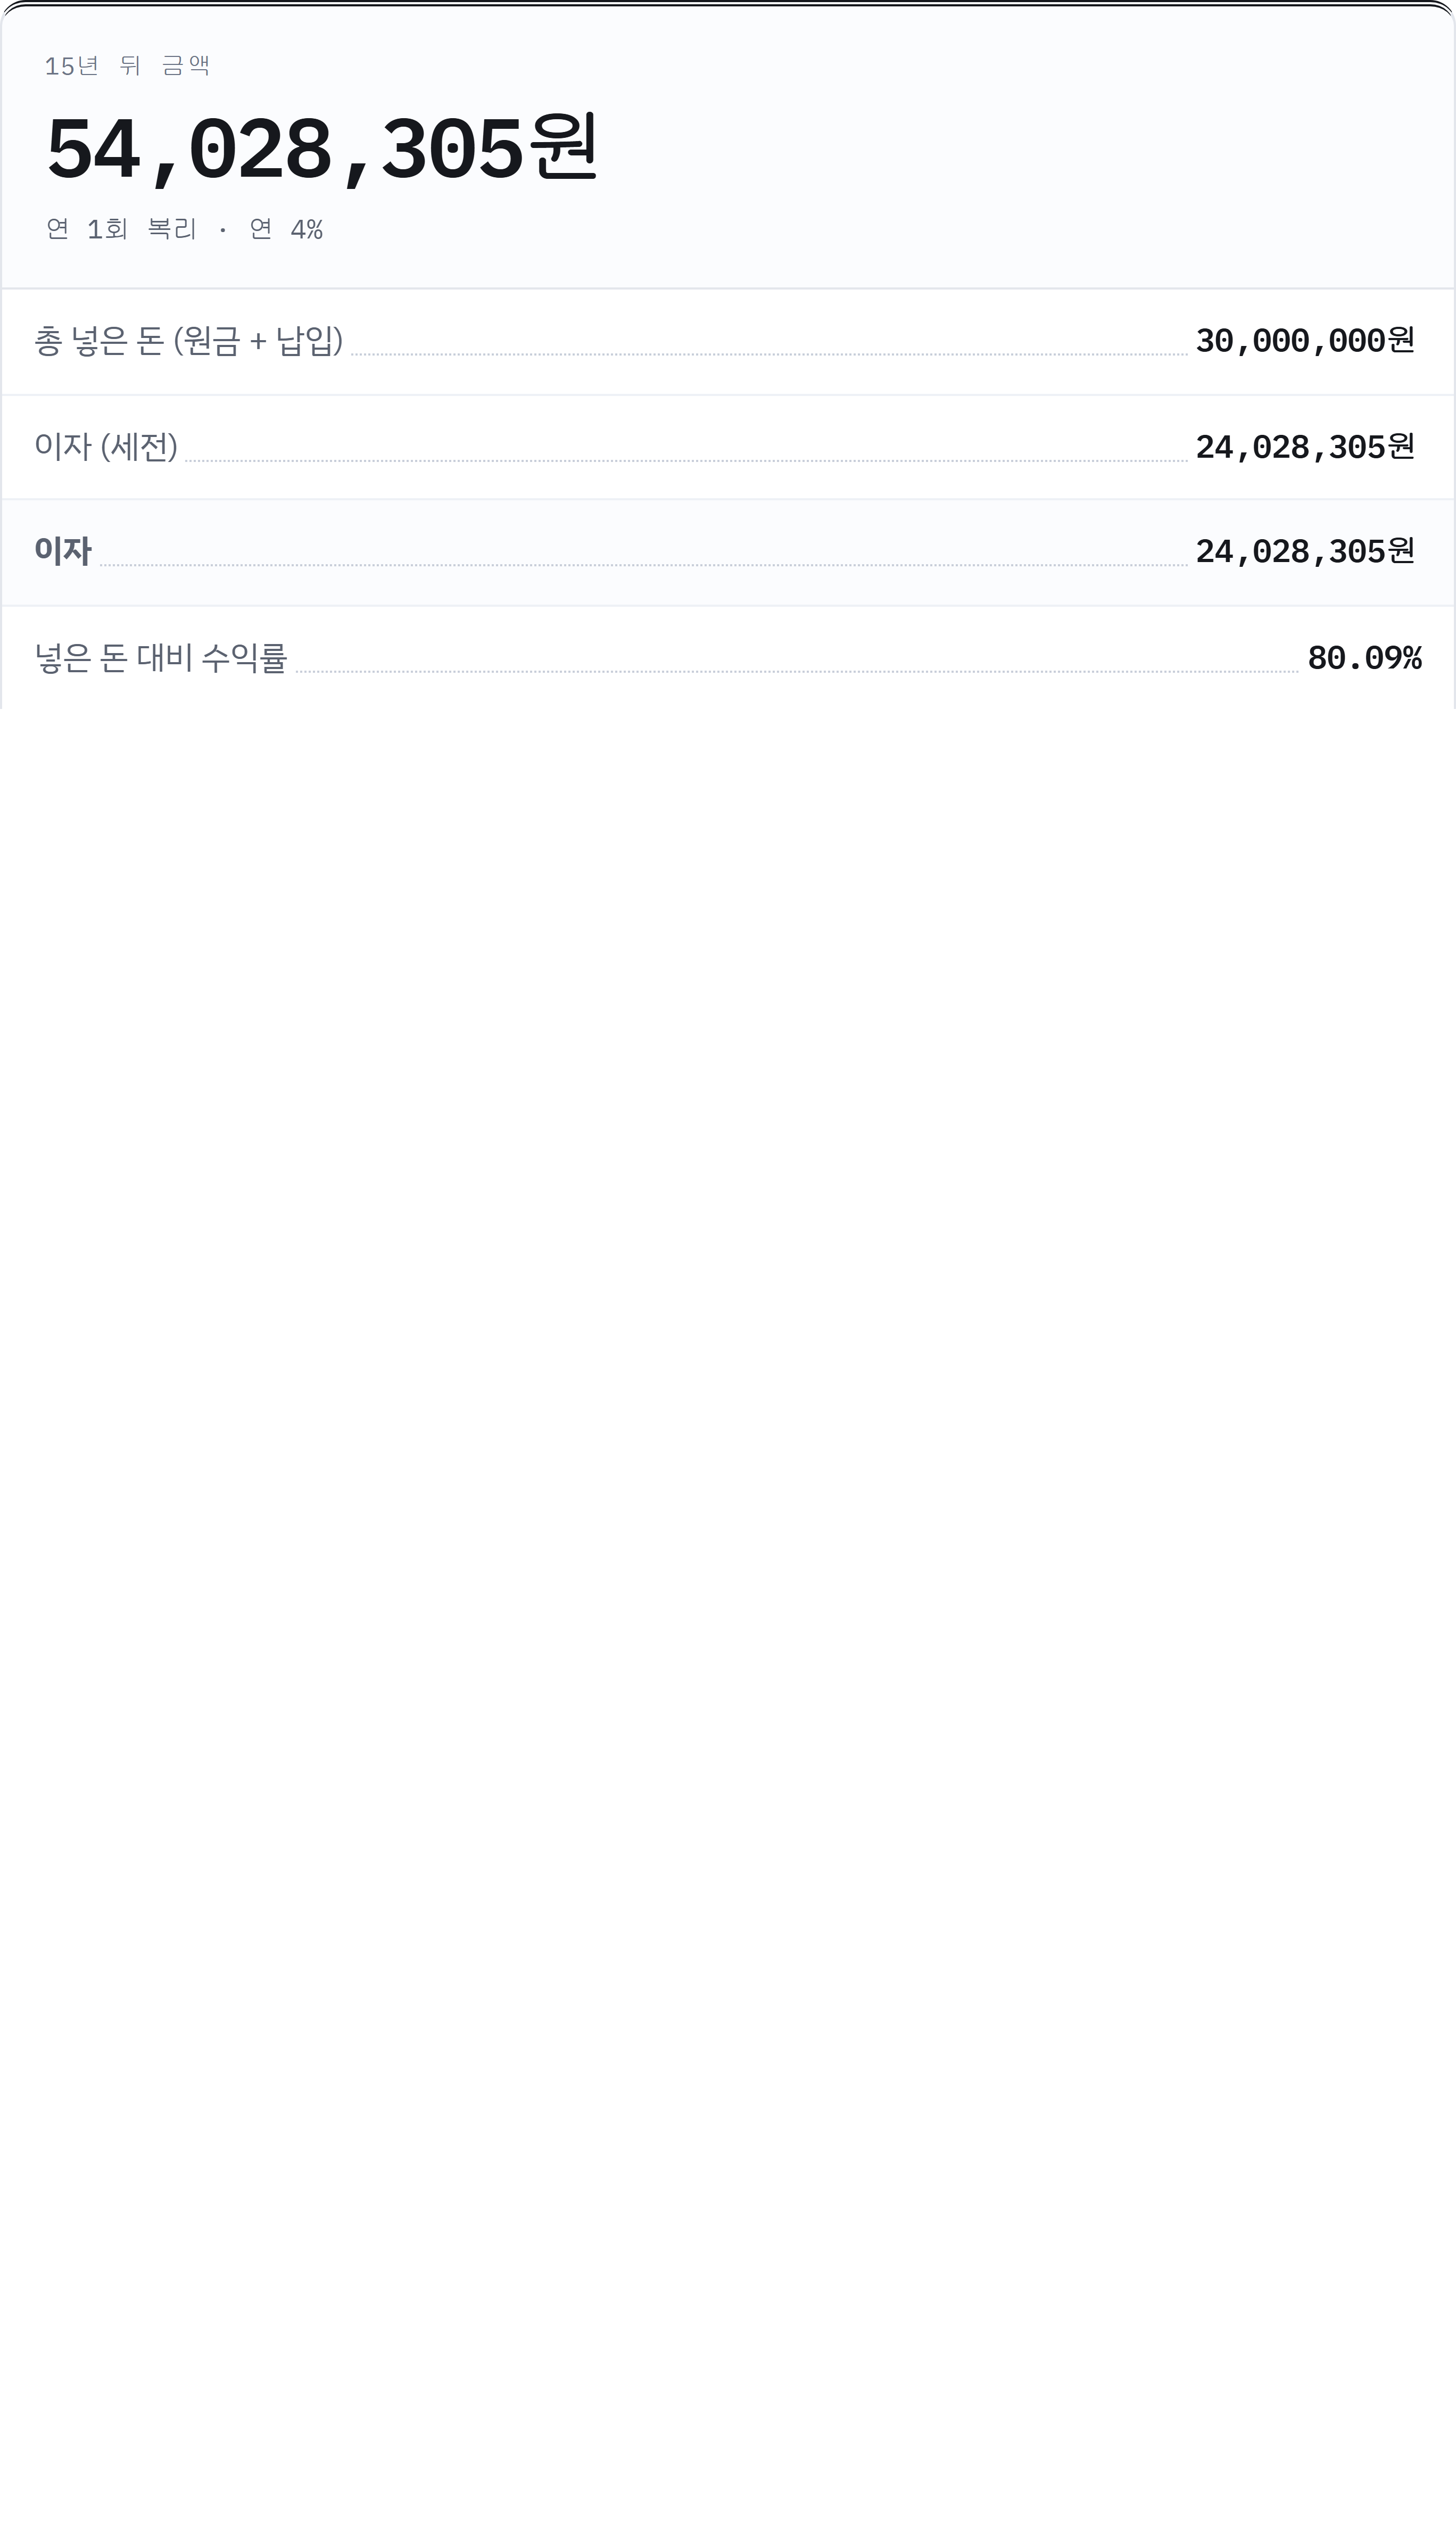
계산식은 원금 × (1 + 연이율÷m)^(m×년수)입니다. 여기서 m은 한 해에 이자가 붙는 횟수입니다. 중간에 돈을 더 넣지 않는 거치식 계산입니다.
월복리로 바꾸면 차이가 얼마나 벌어지나요
월복리로 바꿔도 연 1회 복리보다 580,744원 많습니다. 이자가 붙는 횟수를 열두 배로 늘려도 차이는 이만큼에 그칩니다. 이자가 붙는 횟수보다 가입 기간이 만기 금액에 더 크게 움직입니다.
상품을 고를 때 월복리라는 문구에 무게를 두기 쉽습니다. 같은 이율에서 복리 주기가 만드는 차이는 이 정도 폭입니다. 기간을 한 해 더 두거나 이율이 조금 높은 상품을 고르는 쪽이 대개 더 크게 움직입니다.
원금이 두 배 되는 데 몇 년 걸리나요
연 4%에서 원금이 두 배가 되는 시점은 연 1회 복리 17.67년입니다. 월복리는 17.36년이고, 중간에 돈을 더 넣지 않는다는 조건입니다. 15년으로는 두 배에 닿지 않습니다.
이 숫자를 만기 수령액으로 보면 안 됩니다
수익률이 매년 같다고 가정한 세전 계산입니다. 예·적금은 약정이율이 고정이라 이율을 식에 넣을 수는 있습니다. 다만 은행 정기예금·적금은 대부분 단리라 위 복리 금액이 만기 수령액은 아닙니다.
주식이나 펀드는 수익률이 해마다 다르고 손실도 납니다. 평균 수익률이 같아도 손실이 섞이면 최종 금액은 이 식보다 작아집니다. 이자에 붙는 세금을 넣으면 손에 남는 금액은 더 줄어듭니다.
목돈을 1년 단리 정기예금에 넣었을 때의 세후 금액은 예금 1,000만 원 1년 글에 있습니다. 매달 나눠 넣는 세후 이자는 적금이자 계산기에서 따로 계산합니다.
계산모아 복리 계산기에서 다른 금액과 기간으로도 확인할 수 있습니다.
근거
- 계산모아 복리 계산기 결과 화면(3,000만 원·연 4%·15년, 연 1회 복리와 월복리)과 계산기 페이지의 계산식 절(거치식 공식, 2배 시점 공식).