계산모아 글 · 2026-09-15
대출 거치기간 두면 이자 얼마나 더 낼까
최종 확인 2026-09-17 · 검증 방법
요약
- 거치 12개월을 두면 총이자가 거치 없을 때보다 3,086,872원 늘어납니다.
- 거치 중에는 이자만 내고 원금은 손대지 않아, 끝나면 남은 달에 원리금균등 공식을 다시 적용합니다.
- 거치가 끝난 뒤 월 상환액이 그때 예산에 들어가는지 약정서에서 먼저 확인합니다.
원금 2억 5천만 원을 30년 원리금균등으로 빌릴 때 거치기간을 두면 총이자가 더 붙습니다. 거치 12개월이면 거치가 없을 때보다 3,086,872원 늘어납니다. 거치가 끝난 뒤 월 상환액이 그때 예산에 들어가는지 약정서에서 먼저 확인합니다.
거치가 끝나면 남은 달로 다시 계산합니다
거치 기간에는 이자만 냅니다. 원금은 손대지 않습니다.
- 원금
250,000,000원
- 금리
연 3.9%
- 만기
360개월
- 거치 중 월 이자
812,500원
- 거치 없음 월 상환
1,179,171원
- 거치 12개월 후 월 상환
1,200,685원
- 거치 36개월 후 월 상환
1,249,012원
대출이자 계산기 결과 화면 보기
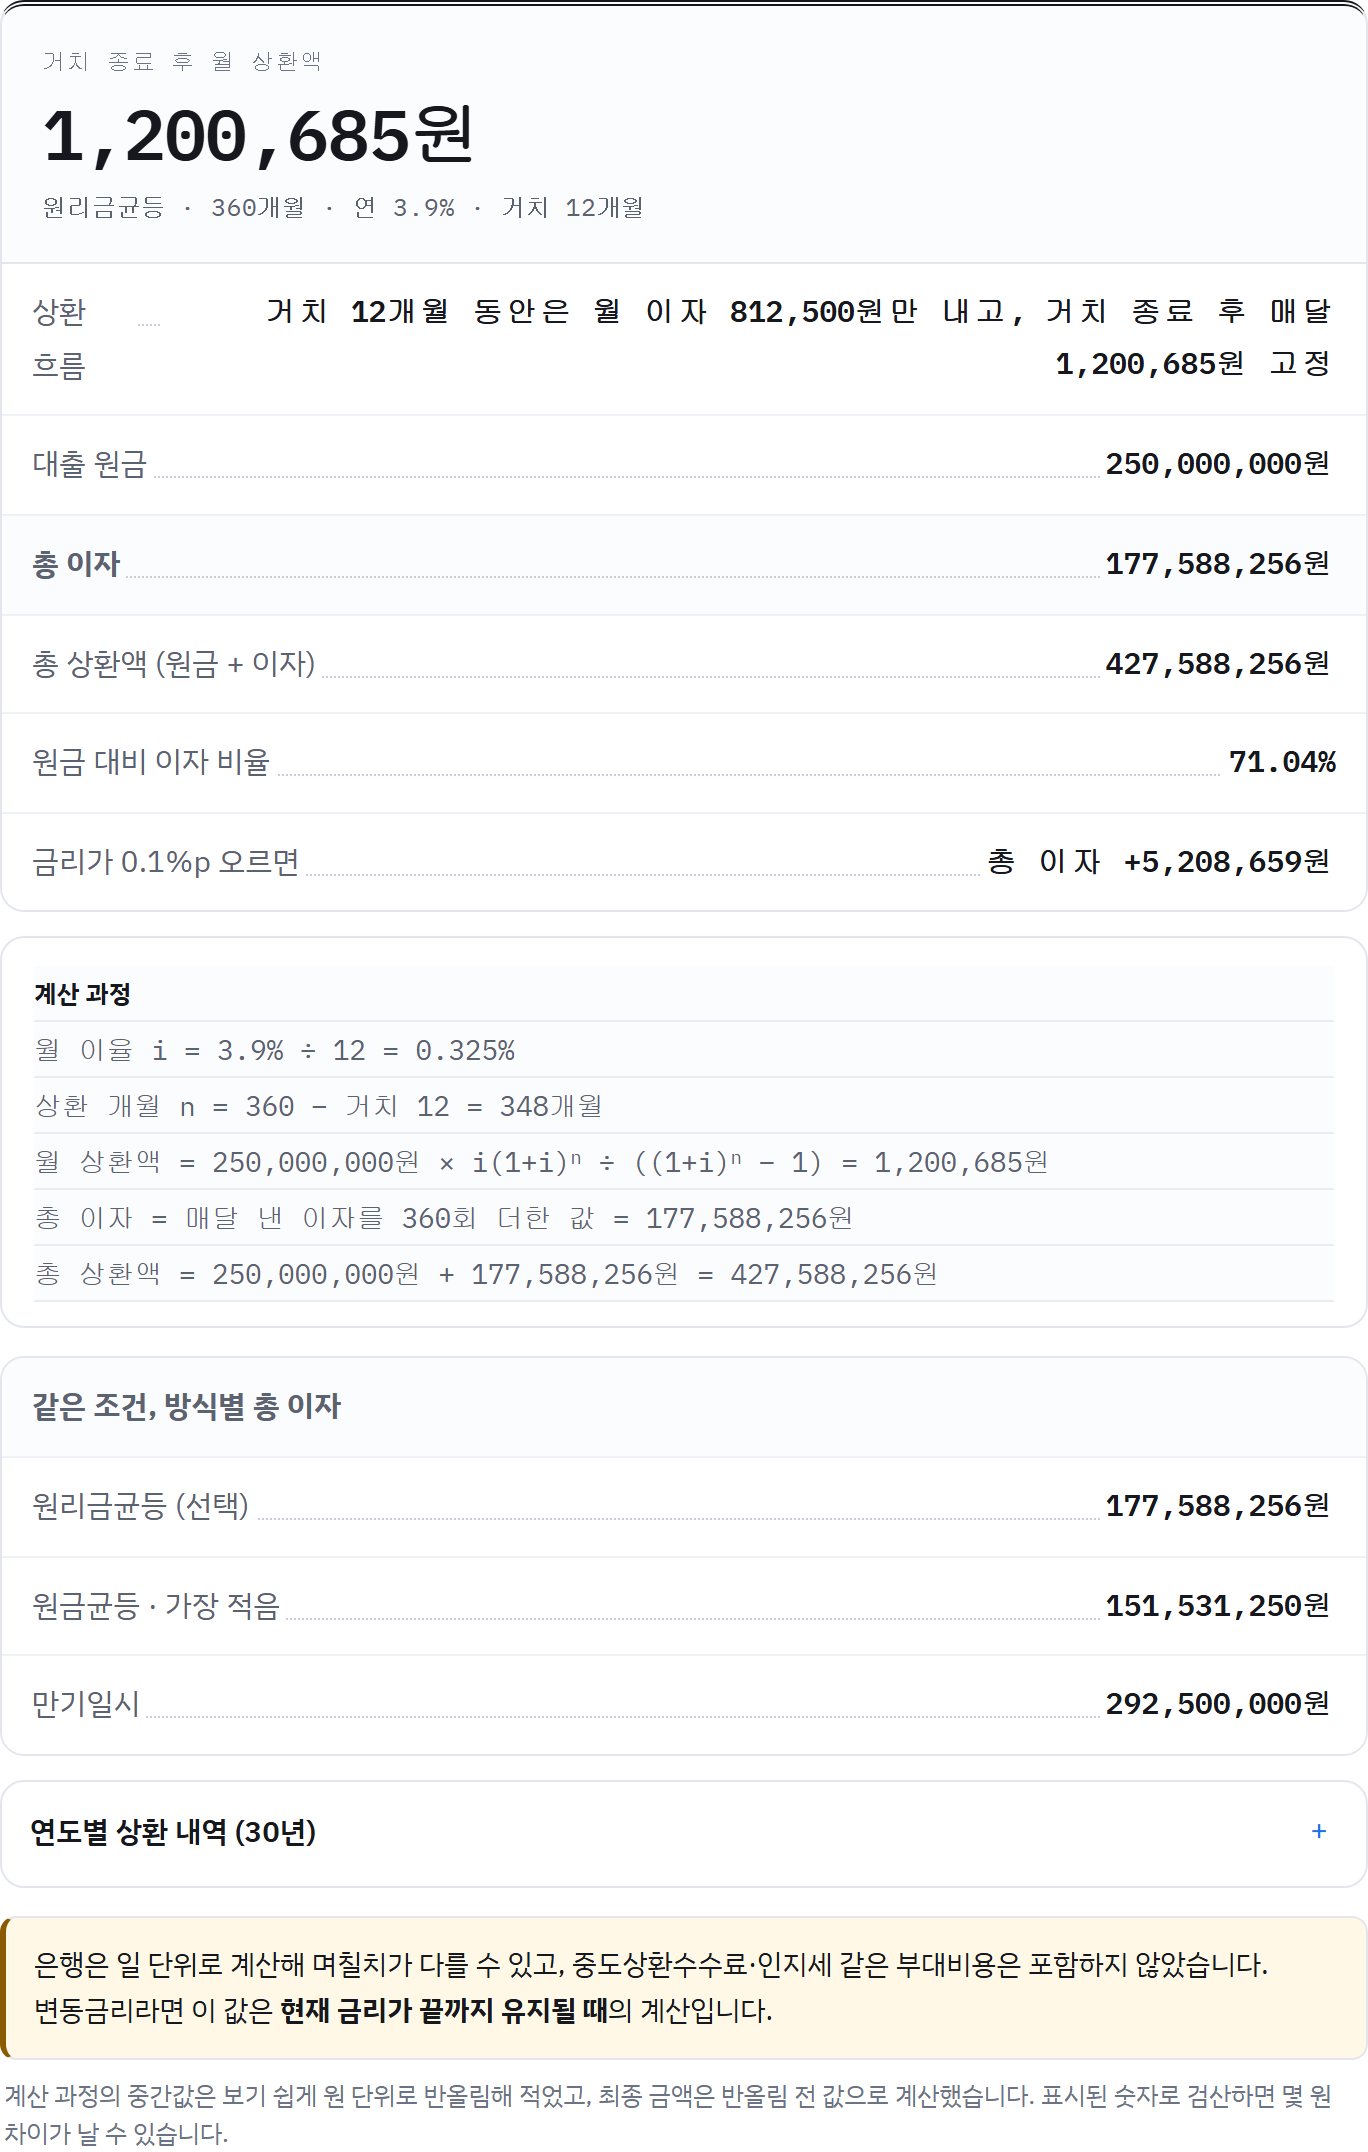
거치가 끝나면 남은 기간으로 공식을 다시 적용합니다. 거치 12개월이면 남은 달은 348개월입니다. 거치 36개월이면 남은 달은 324개월입니다.
거치 12개월의 연도별 표에서 첫해에 낸 원금은 0원입니다. 낸 이자는 약 9,750,000원입니다.
거치가 끝나면 월 상환액은 얼마나 오릅니까
| 확인할 것 | 어디서 보나 | 거치를 두면 어떻게 되나 |
|---|---|---|
| 거치가 끝난 뒤의 월 부담 | 약정서의 거치 후 상환액 | 원금 상환 개월이 줄어 매달 내는 돈이 늘어난다 |
| 거치 중 원금이 줄지 않는다는 점 | 연도별 상환 표의 1년차 원금 | 원금이 그대로라 이자가 붙는 기준이 유지된다 |
| 금리가 고정인지 변동인지 | 대출 약정의 금리 조건 | 변동이면 거치 후 상환액이 다시 계산된다 |
| 중도상환수수료 예외 기간 | 약정서의 수수료 조항 | 거치가 끝난 직후가 예외 기간 안일 수 있다 |
거치가 끝나면 상환할 개월 수가 줄어들기 때문에 월 납입액이 한 달 사이에 뜁니다.
거치 중 남는 돈을 모으면 얼마가 되는지는 적금이자 계산기에 넣어 볼 수 있습니다. 월 30만 원을 2년 부었을 때의 세후 이자 사례는 적금 글에 있습니다.
거치가 길수록 늘어나는 총이자가 큽니까
거치 36개월이면 늘어나는 폭이 더 큽니다. 위 값은 연 3.9%가 30년 내내 그대로일 때의 계산이므로, 금리가 도중에 바뀌면 월 상환액과 총이자를 다시 넣어야 합니다.
거치 12개월 기준으로 금리가 0.1%포인트 오르면 총이자가 더 늡니다. 그때 늘어나는 5,208,659원도 그 가정 안에서만 성립합니다.
다른 상환 방식은 상환 방식별 총이자 비교 글에서 다른 조건으로 다뤘습니다. 여기서는 원리금균등의 거치기간만 비교합니다.
거치 중 원금을 먼저 갚기 전에 수수료를 확인합니다
거치 중에 상여금 같은 목돈이 생겨 원금 일부를 먼저 갚는 경우가 있습니다. 갚기 전에 약정의 중도상환수수료 조항을 확인합니다.
금융소비자보호법 적용 금융회사(은행·저축은행·보험사 등)는 2025년 1월 13일 이후 신규 대출부터 실제로 입는 비용 안에서만 수수료를 붙일 수 있습니다. 농협·수협·산림조합은 2026년 1월 1일 신규 대출부터입니다.
개편 당시 5대 시중은행 주택담보대출의 평균 수수료율은 0.65% 수준으로 공시됐습니다. 이 수수료율은 매년 다시 산정됩니다.
금융소비자보호법은 중도상환수수료를 원칙적으로 금지하고, 대출계약 성립일부터 3년 안에 갚는 경우 등 법령이 정한 때만 예외로 둡니다.
거치 12개월이 끝난 직후에도 수수료가 붙을 수 있습니다. 부과 기간과 면제 여부는 약정서에서 확인합니다. 위 계산에는 이 금액이 들어 있지 않습니다.
거치는 만기보다 짧게만 잡을 수 있습니다. 이자는 은행이 하루 단위로 세고, 인지세 같은 부대비용은 이 계산에 없습니다.
계산모아 대출이자 계산기에서 거치기간별 금액을 직접 넣어 볼 수 있습니다.
근거
- 원리금균등 상환 공식(연금현가)과 계산모아 대출이자 계산기 결과 화면, 금융위원회 중도상환수수료 개편 안내(2025년 1월 13일), 상호금융업감독규정 개정(2026년 1월 1일), 금융소비자보호법 제20조 제1항 제4호 나목(중도상환수수료 원칙 금지, 대출계약 성립일부터 3년 이내 상환 등 예외)입니다.