계산모아 글 · 2026-09-16
1억 대출 30년, 갚는 순서로 총이자 얼마나 달라질까
최종 확인 2026-09-17 · 검증 방법
요약
- 총이자는 원금균등 60,166,667원, 원리금균등 71,869,506원입니다. 만기일시는 120,000,000원입니다.
- 초반에 원금을 많이 갚을수록 이자가 붙을 잔액이 빨리 줄기 때문입니다.
- 방식을 바꾸거나 갈아탈 계획이면 중도상환수수료가 붙는지 약정서에서 확인합니다.
전세 보증금에 보탤 1억 원을 30년 갚으면 총이자는 원금균등이 가장 적고 만기일시가 가장 많습니다. 금리는 연 4%이고, 만기일시와 원금균등의 총이자 차이는 59,833,333원입니다. 앞으로 2~3년은 지출이 빠듯하고 내년에는 이직으로 소득이 오릅니다.
| 방식 | 매달 내는 돈의 모양 | 유리한 경우 | 감수하는 것 |
|---|---|---|---|
| 원리금균등 | 끝까지 같은 금액 | 월 예산을 고정하고 싶을 때 | 초반 상환액의 대부분이 이자다 |
| 원금균등 | 처음이 가장 크고 매달 줄어든다 | 총이자를 줄이는 것이 목표일 때 | 초반 부담이 가장 크다 |
| 만기일시 | 매달 이자만, 만기에 원금 전부 | 만기 전에 목돈이 확실히 들어올 때 | 원금이 줄지 않아 이자가 가장 많다 |
왜 원금균등의 총이자가 가장 적습니까
이자는 그달 남은 원금에만 붙습니다. 그래서 원금을 빨리 깎을수록 나중에 붙는 이자가 작아집니다.
원금균등은 매달 원금을 같은 금액으로 갚습니다. 첫해에 깎이는 원금이 3,333,333원으로 가장 큽니다.
원리금균등은 첫해에 원금 1,761,036원을 갚습니다. 만기일시는 첫해에 갚는 원금이 0원이고, 30년 내내 원금이 그대로 남아 이자가 원금보다 커집니다.
매달 내는 돈의 모양은 어떻게 다릅니까
표의 매달 내는 돈 모양이 초반 부담을 가릅니다. 아래는 원금 1억 원, 금리 연 4%의 금액입니다.
- 원금
1억 원
- 금리
연 4%
- 기간
30년
- 원리금균등 매달
477,415원
- 원금균등 첫 달
611,111원
- 원금균등 마지막 달
278,704원
- 만기일시 매달(이자만)
333,333원
대출이자 계산기 결과 화면 보기
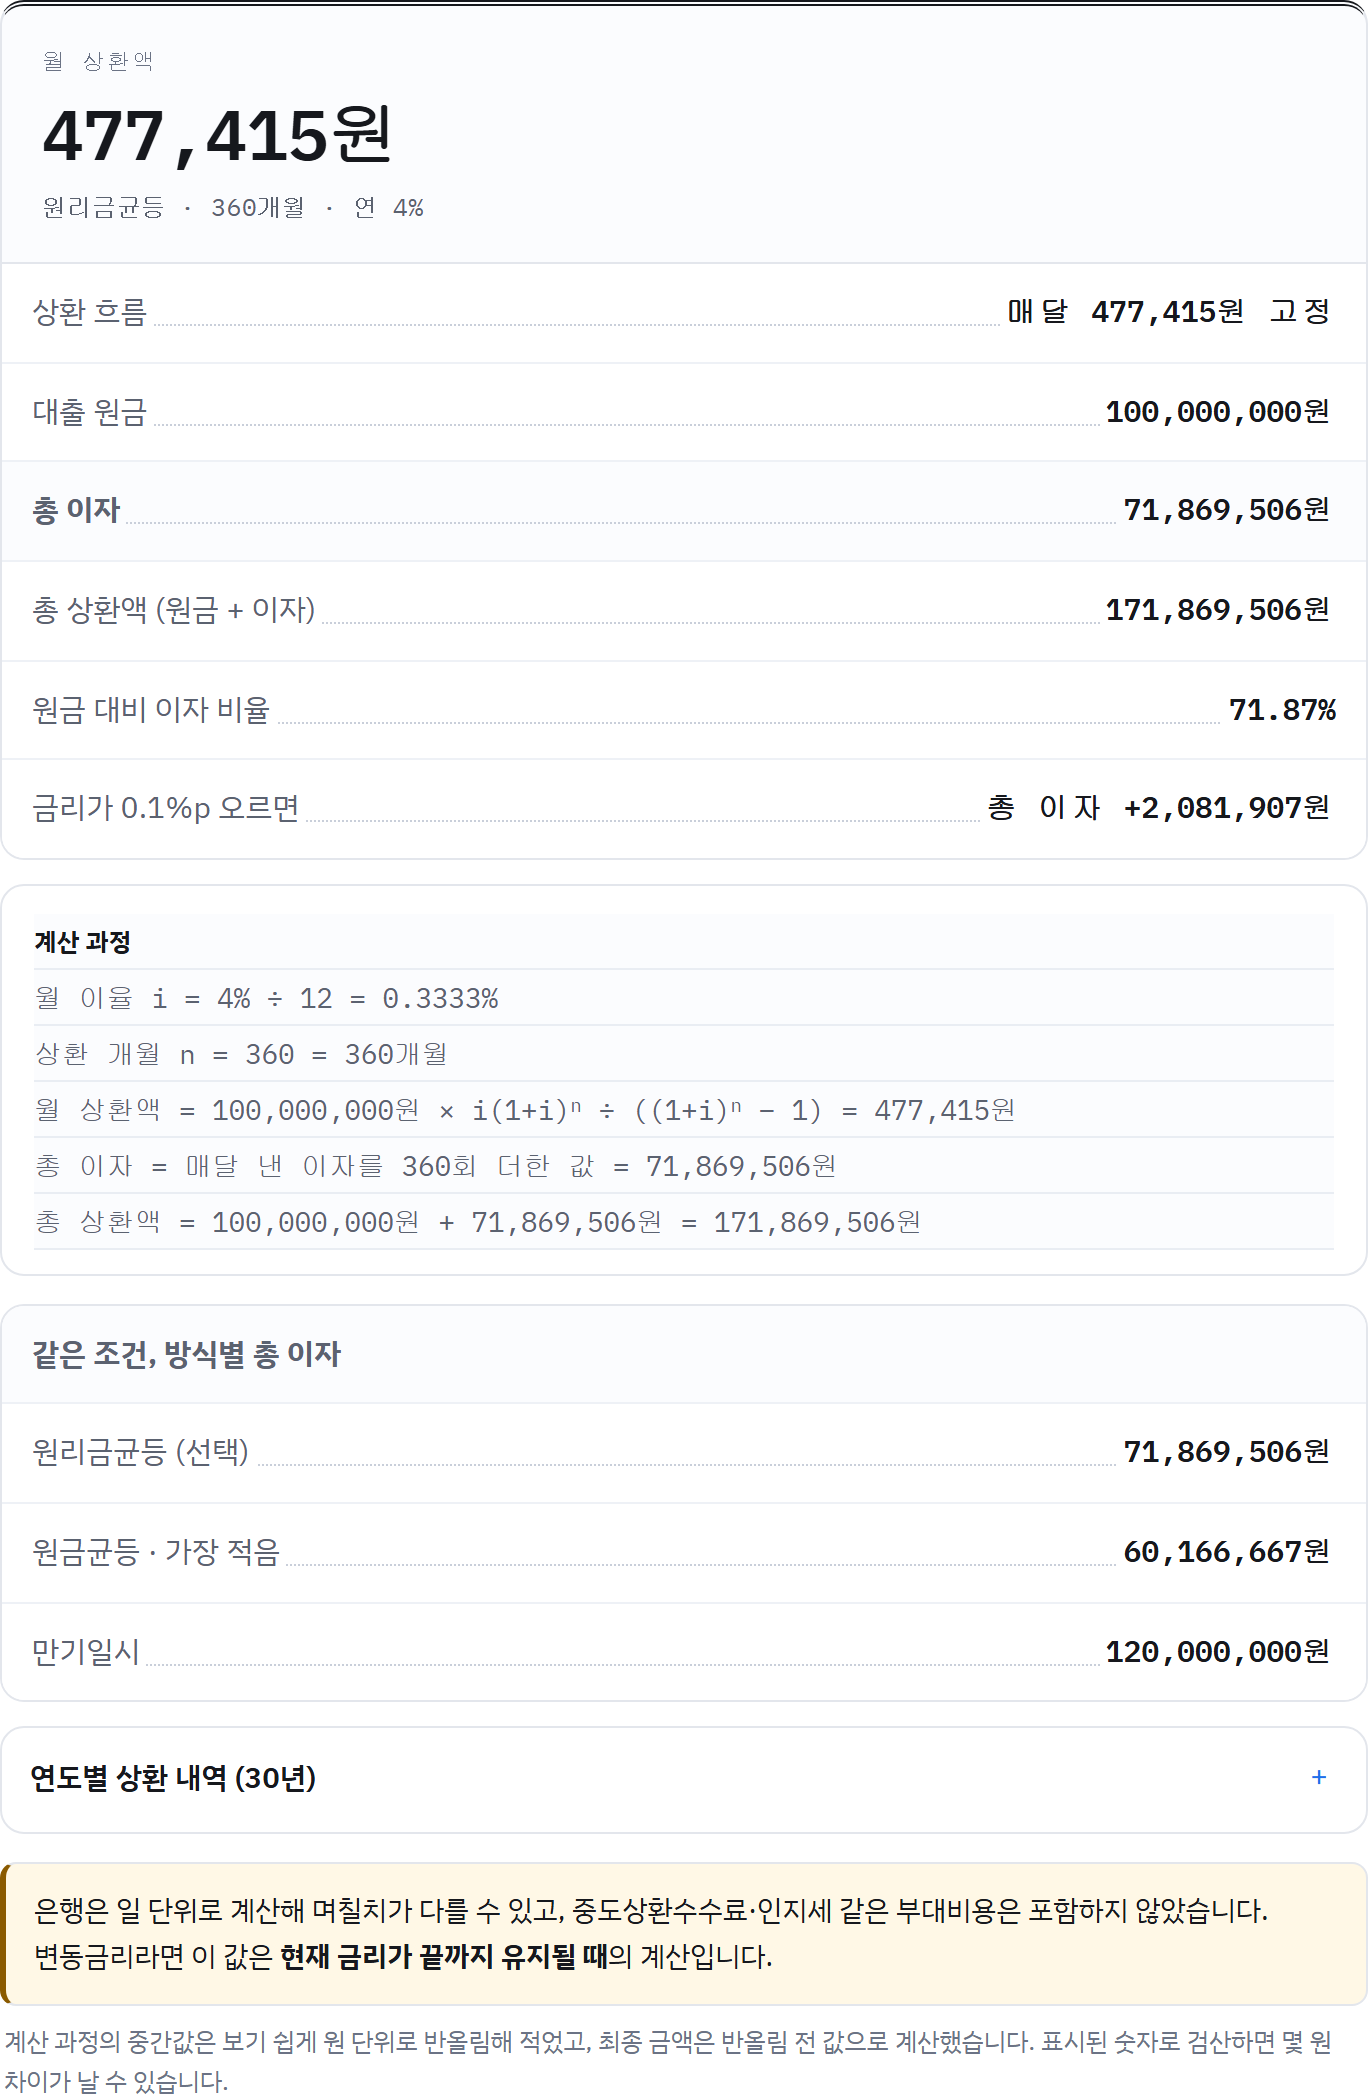
만기일시 매달 금액은 만기에 원금을 한 번에 갚는다는 전제의 이자만입니다. 화면의 월 상환액은 원 단위로 반올림한 값이라 개월 수를 그대로 곱하면 총 상환액과 몇 원 어긋납니다.
기간을 줄이거나 갈아탈 때 먼저 볼 것은 무엇입니까
금리나 기간을 줄이면 세 방식 모두 총이자가 줄어듭니다. 원리금균등은 기간을 240개월로 줄이면 매달 내는 돈이 605,980원으로 커집니다. 그때 총이자는 45,435,279원이 됩니다.
만기일시는 매달 이자만이라 기간을 줄여도 매달 금액은 그대로입니다. 변동금리라면 지금 금리가 만기까지 이어진다고 본 계산입니다.
대출 계약을 맺은 사람은 신용상태가 좋아졌다고 인정되면 금리인하를 요구할 수 있습니다. 재산이 늘거나 신용등급·개인신용평점이 오른 경우가 해당합니다. 이직으로 소득이 오르는 경우가 여기에 해당할 수 있지만, 개선을 인정하고 금리를 내릴지는 은행이 판단합니다.
방식을 바꾸거나 다른 대출로 갈아탈 계획이면 약정서부터 봅니다. 중도상환수수료 조항이 있는지 확인합니다. 이 수수료는 원칙적으로 금지이고 정해진 경우에만 예외입니다.
방식 변경은 상환액이 아니라 이 조항에서 비용이 갈립니다. 어느 금융회사에 언제부터 적용되는지와 공시된 평균 수수료율은 거치기간 글에 있습니다.
목돈 일부를 예금에 두고 대출을 그만큼 줄일지 견주려면 예금이자 계산기에서 세후 이자를 같은 기간으로 놓고 봅니다. 거치기간을 둘 때의 값도 거치기간 글에 있습니다.
은행 이자는 날수로 계산해 개시일과 상환일에 따라 하루치가 달라집니다. 인지세 같은 부대비용은 이 계산 밖입니다.
금리가 0.1%포인트 오르면 총이자는 얼마나 늘어납니까?
원리금균등 기준 총이자가 2,081,907원 늘어납니다. 원금균등은 1,504,167원, 만기일시는 3,000,000원 늘어납니다.
원금균등이 총이자가 가장 적은데 왜 다들 원리금균등을 씁니까?
원금균등은 첫 달이 가장 크고 달마다 줄어듭니다. 원리금균등은 30년 내내 같은 금액입니다. 초반 부담을 견딜 수 있으면 원금균등의 총이자가 11,702,839원 적습니다.
계산모아 대출이자 계산기에서 방식 버튼을 바꾸면 세 값이 한 화면에 나란히 나옵니다.
근거
- 원리금균등 공식(대출금 × i(1+i)^n ÷ ((1+i)^n − 1))과 계산기 결과 화면, 은행법 제30조의2(금리인하 요구, 2018년 12월 11일 신설), 금융소비자보호법 제20조 제1항 제4호 나목(중도상환수수료 원칙 금지와 예외)