계산모아 글 · 2026-09-18
세전 320만 원 실수령액, 비과세와 가족 수로 갈립니다
최종 확인 2026-09-17 · 검증 방법
요약
- 세전 320만 원이어도 실수령액은 비과세와 가족 수에 따라 갈립니다. 한쪽은 2,788,438원, 다른 쪽은 2,896,257원입니다.
- 근로자가 내는 연금·건강보험·장기요양·고용보험은 비과세를 뺀 금액에 붙습니다. 소득세는 근로소득 간이세액표에서 그 금액과 가족 수로 정해집니다.
- 명세서의 비과세 칸과 부양가족 칸을 확인한 뒤, 회사에 신고한 가족 수가 맞는지 봅니다.
세전 월급 320만 원이면 실수령액은 비과세와 공제대상가족 수에 따라 갈립니다. 비과세가 없고 가족이 본인뿐이면 공제가 크고, 비과세와 가족이 있으면 공제가 줄어듭니다. 명세서에서 비과세 칸과 부양가족 칸을 같이 확인합니다.
| 조건 | 과세 대상 | 공제 합계 | 실수령액 |
|---|---|---|---|
| 세전 320만 · 비과세 없음 · 가족 1명 | 3,200,000원 | 411,562원 | 2,788,438원 |
| 세전 320만 · 비과세 20만 · 가족 1명 | 3,000,000원 | 373,307원 | 2,826,693원 |
| 세전 320만 · 비과세 20만 · 가족 3명 | 3,000,000원 | 303,743원 | 2,896,257원 |
공제 여섯 줄은 어디에 붙습니까
명세서의 공제란은 보험료 네 줄과 세금 두 줄입니다. 산재보험료는 회사가 전액 내므로 실수령액에서 빠지지 않습니다.
- 국민연금 근로자 부담
4.75%
- 건강보험
3.595%
- 장기요양
건강보험료의 13.1405%
- 고용보험
0.9%
- 소득세
간이세액표 금액
- 지방소득세
소득세의 10%
월급 실수령액 계산기 결과 화면 보기
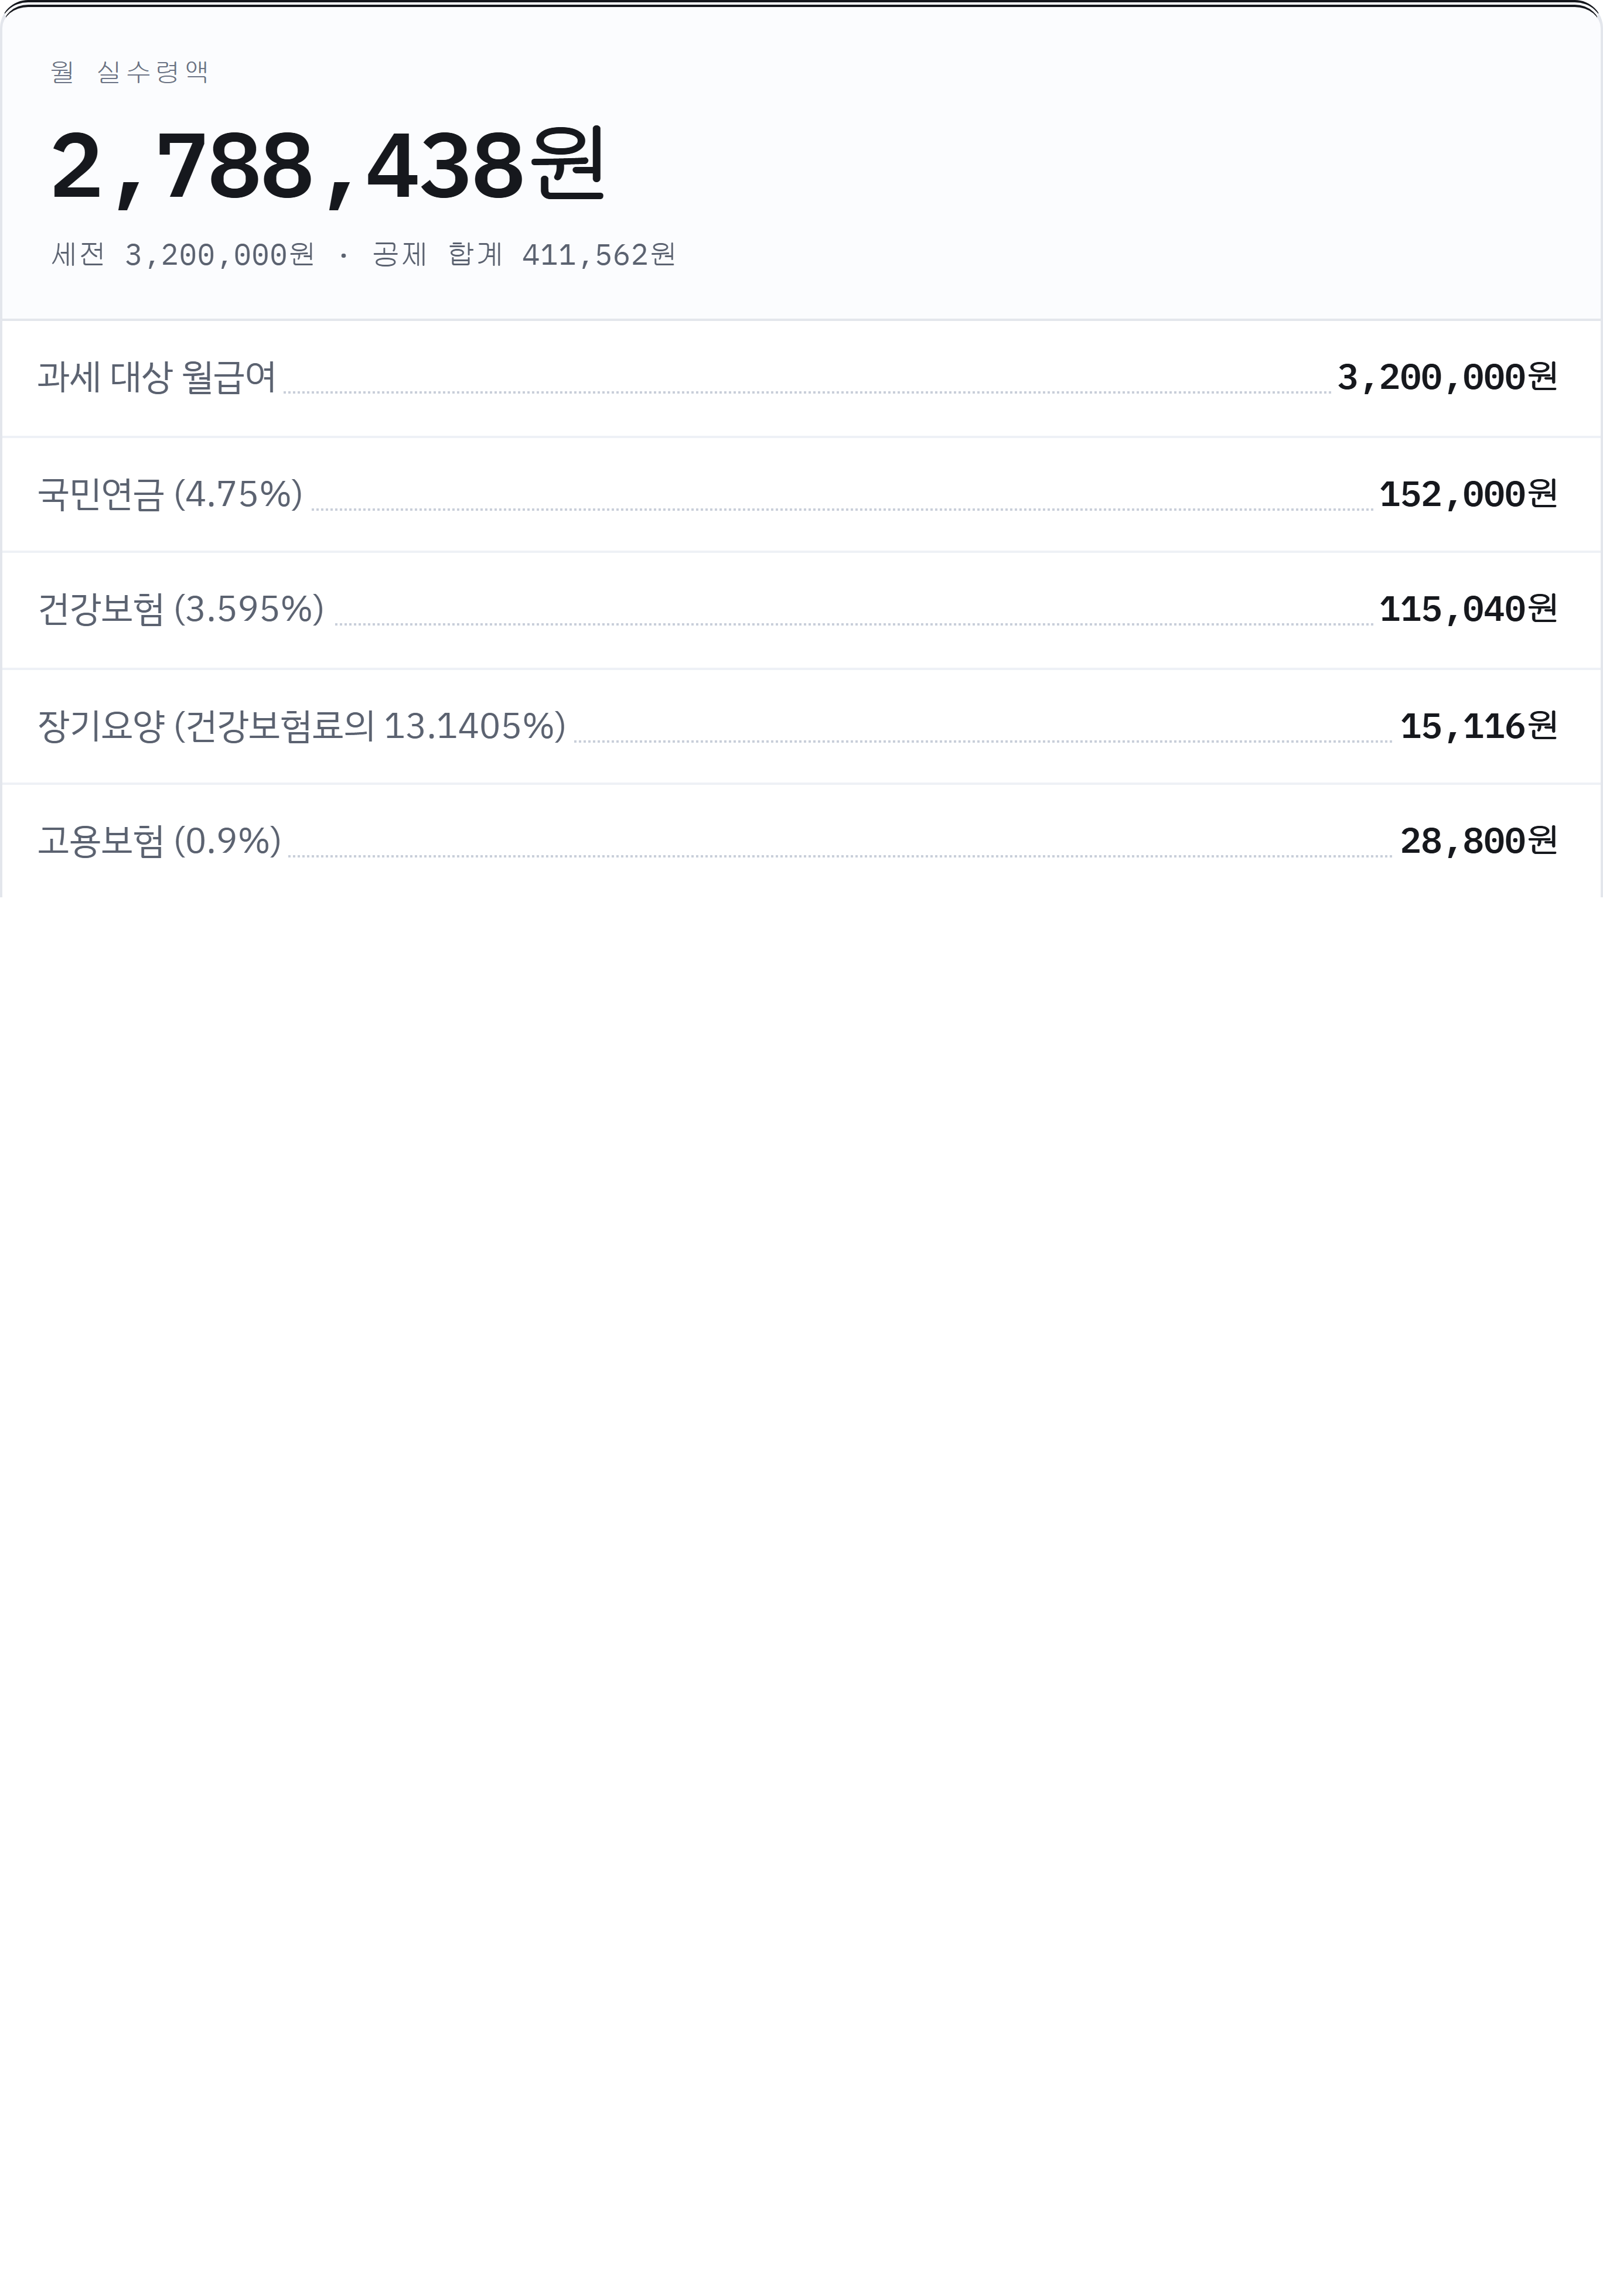
이 계산기는 네 보험료를 세전 월급에서 비과세를 뺀 금액에 붙입니다. 법령상 산정 기준은 국민연금이 기준소득월액, 건강보험과 고용보험이 보수월액이라 항목마다 다를 수 있어 명세서 금액이 기준입니다.
세전 320만 원에 비과세가 없으면 320만 원 전체에 붙습니다. 비과세가 20만 원이면 300만 원에 붙습니다.
세전 320만 원에 비과세 20만 원을 넣으면 국민연금이 내려갑니다. 152,000원에서 142,500원입니다. 건강보험도 115,040원에서 107,850원으로 함께 내려갑니다.
비과세는 식대나 자가운전보조금처럼 세금을 매기지 않기로 정해진 항목입니다. 금액과 항목이 회사마다 달라 계산기에는 기본값을 넣지 않았고, 명세서에 적힌 숫자를 그대로 넣는 편이 정확합니다. 다만 소득세에서 비과세인 항목과 보험료를 매기는 보수의 범위가 항상 같지는 않습니다.
가족 수는 소득세만 바꿉니까
소득세는 과세 대상과 공제대상가족 수를 근로소득 간이세액표에서 찾는 값입니다. 같은 과세 대상 300만 원이라도 가족 수로 갈립니다.
과세 대상 300만 원에서 가족 1명이면 소득세는 74,350원입니다. 가족 3명이고 그중 8세 이상 20세 이하 자녀가 1명이면 11,110원으로 줄어듭니다.
공제대상가족 수는 본인과 배우자도 각각 1명으로 셉니다. 회사에 신고한 수가 그대로 쓰이므로, 부양가족이 늘었는데 신고를 안 했다면 매달 떼는 소득세가 실제보다 큽니다. 다만 연말정산에서 정산되므로 떼인 세금이 사라지지는 않습니다.
세전 320만 원에서 비과세 20만 원은 같습니다. 가족 수가 1명에서 3명으로 바뀌면 실수령액이 늘어납니다. 늘어난 금액은 69,564원입니다.
이 차이는 가족 1명일 때 비과세만 20만 원 넣은 차이보다 큽니다. 그때 차이는 38,255원입니다.
세전 500만 원에서 비과세 20만 원은 같습니다. 가족 1명과 4명을 견주면 차이가 더 벌어집니다. 자녀 2명이 있는 쪽과 견주면 175,945원입니다.
연차수당처럼 그달에 더 받은 돈도 과세 대상에 들어갑니다. 금액은 연차수당 계산기에서 따로 구합니다.
2026년에 국민연금이 오르기 시작했습니다
2026년은 국민연금 근로자 부담이 오른 첫 해라 같은 월급이라도 공제가 지난해보다 큽니다. 회사와 절반씩 내는 구조는 그대로입니다.
한 번에 올리지 않고 2026년부터 2032년까지 단계적으로 올립니다. 이 기간 노사 합계 보험료율이 해마다 0.5%p씩 오릅니다.
2033년부터는 노사 합계 13%입니다. 근로자와 회사가 각 6.5%입니다.
기준소득월액에는 상한과 하한이 있습니다. 2026년 7월분부터 한도가 바뀝니다.
하한은 410,000원, 상한은 6,590,000원입니다. 이 범위를 벗어나면 한도 금액으로 계산하므로, 월급이 상한을 넘어도 연금 보험료는 더 늘지 않습니다.
명세서와 숫자가 다를 때는 어디를 보나요
먼저 볼 것은 소득세 비율입니다. 근로자는 간이세액표 금액의 80% 또는 120%로 떼 달라고 신청할 수 있습니다. 신청했다면 명세서의 소득세가 표의 기본값과 다릅니다.
원 단위 처리도 다를 수 있습니다. 이 계산기는 원 단위에서 버리는데, 회사 급여 프로그램이 10원 미만을 버리면 항목마다 몇 원씩 어긋납니다.
노동조합비나 사내대출 상환처럼 회사가 따로 빼는 항목은 계산기에 없습니다. 상여가 있는 달은 그달 지급 합계로 다시 넣어야 명세서와 맞습니다. 퇴직할 때 받는 돈은 근속연수공제가 들어가 계산 방식이 달라서 퇴직소득세 계산기를 씁니다.
실수령 비율은 월급이 클수록 낮아지나요?
소득세가 누진 구조라 월급이 커질수록 비율이 내려갑니다. 세전 250만 원에 비과세가 없고 가족이 본인뿐이면 88.7%입니다. 세전 500만 원에 비과세 20만 원이고 가족이 본인뿐이면 비율이 더 낮습니다. 그때는 83.9%입니다.
계산모아 월급 실수령액 계산기에 명세서의 세전 금액과 비과세, 부양가족 수를 넣으면 공제 여섯 줄이 각각 얼마인지 나옵니다.
근거
- 국민연금법 부칙(법률 제20903호) 제4조 제1항 제1호·제88조 제3항, 보건복지부 고시 제2026-31호, 국민건강보험법 시행령 제44조 제1항, 노인장기요양보험법 제9조 제1항·시행령 제4조, 고용·산재보험료징수법 시행령 제12조 제1항 제2호, 소득세법 시행령 별표2·제194조 제1항 단서, 지방세법 제103조의13 제1항